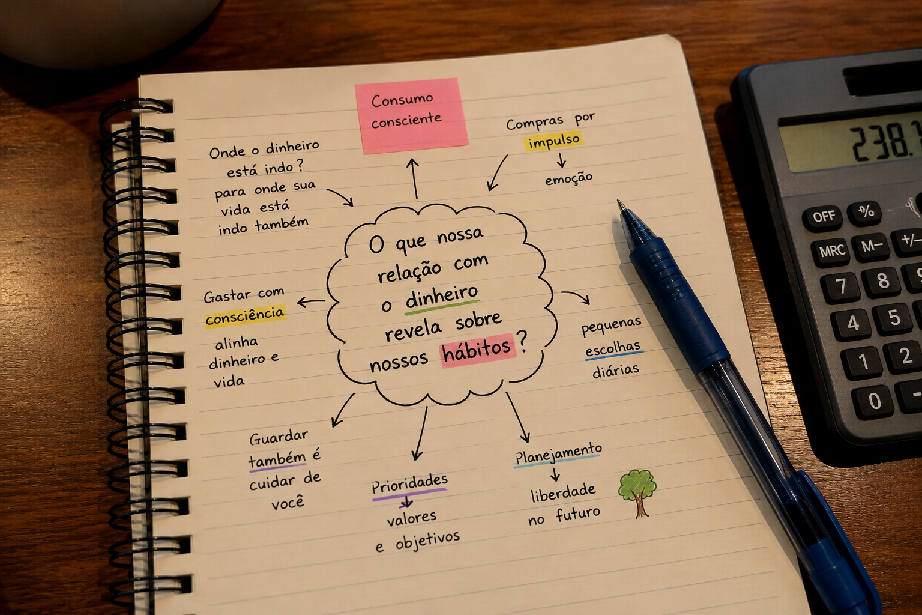
O dinheiro conta histórias sobre nós
Quando alguém olha para uma conta bancária, normalmente enxerga números.
Saldo.
Despesas.
Entradas.
Parcelas.
Dívidas.
Mas existe algo escondido por trás desses números: hábitos.
A maneira como uma pessoa gasta, economiza ou evita pensar sobre dinheiro pode revelar muito sobre sua rotina, suas prioridades e até sobre a forma como toma decisões.
Duas pessoas podem receber exatamente o mesmo salário e terminar o mês em situações completamente diferentes.
Não necessariamente porque uma sabe matemática melhor que a outra.
Muitas vezes, a diferença está no comportamento.
Gastar dinheiro nem sempre é sobre comprar alguma coisa
Imagine uma pessoa que teve um dia difícil.
Ela entra em uma loja virtual, encontra algo interessante e pensa:
"Eu mereço isso."
A compra acontece.
Por alguns minutos, existe uma sensação de satisfação.
O problema é que o produto talvez nem fosse necessário.
Esse comportamento mostra algo interessante: algumas compras não são motivadas apenas pela necessidade.
Podem estar relacionadas a recompensa, ansiedade, tédio, frustração ou desejo de sentir que estamos fazendo algo por nós mesmos.
O dinheiro, nesse caso, deixa de ser apenas uma ferramenta de consumo.
Ele passa a ser utilizado para tentar mudar uma emoção.
O hábito de comprar pequenas coisas
Existe outro comportamento que costuma passar despercebido.
Uma compra pequena parece inofensiva.
Um café.
Um aplicativo.
Uma entrega.
Uma assinatura.
Um lanche.
Outra compra pequena.
E mais uma.
Nenhuma delas parece capaz de causar um grande impacto.
Mas o problema aparece quando várias pequenas decisões se acumulam.
Uma despesa de R$ 10 não assusta.
Dez despesas de R$ 10 já representam R$ 100.
O dinheiro raramente desaparece em uma única grande decisão.
Muitas vezes, ele vai embora silenciosamente, em pequenas escolhas repetidas.
Algumas pessoas não gostam de olhar para o próprio dinheiro
Existe também o comportamento contrário.
A pessoa recebe, paga algumas contas e simplesmente evita olhar o restante.
Não acompanha os gastos.
Não verifica assinaturas.
Não sabe exatamente quanto gastou durante o mês.
Quando a fatura chega, vem a surpresa.
Nesse caso, o problema pode não ser apenas financeiro.
Existe uma espécie de afastamento psicológico.
Enquanto não olhamos para os números, podemos continuar acreditando que está tudo sob controle.
Mas ignorar uma situação não faz com que ela desapareça.
Economizar também pode revelar hábitos
Guardar dinheiro costuma ser associado à disciplina.
Mas até mesmo a maneira como economizamos pode revelar nossa relação com o futuro.
Algumas pessoas conseguem abrir mão de uma compra hoje pensando em algo que desejam daqui a alguns anos.
Outras preferem aproveitar o presente porque acreditam que o futuro é incerto.
Nenhuma dessas visões precisa ser completamente certa ou errada.
O importante é perceber que cada escolha financeira envolve uma preferência entre o presente e o futuro.
Guardar R$ 200 hoje significa abrir mão de alguma coisa agora para ter mais possibilidades depois.
Gastar os mesmos R$ 200 significa escolher uma satisfação ou necessidade presente.
O dinheiro também pode ser uma forma de status
Existe uma diferença entre comprar algo porque precisamos e comprar algo porque queremos mostrar que podemos comprar.
Um celular novo pode ser necessário.
Mas também pode representar status.
Uma roupa pode ser apenas uma roupa.
Ou pode ser uma maneira de transmitir determinada imagem.
Um carro pode ser apenas um meio de transporte.
Ou pode representar sucesso.
Isso não significa que consumir seja errado.
A questão é perceber quem está tomando a decisão.
Você realmente quer aquele produto?
Ou está tentando acompanhar alguém?
"Eu trabalho muito, então mereço"
Essa frase parece inocente.
E, em muitos casos, realmente é.
Depois de trabalhar muito, é natural querer aproveitar o dinheiro.
O problema aparece quando a recompensa se transforma em um hábito automático.
Trabalhou muito → comprou.
Teve uma semana difícil → comprou.
Recebeu o salário → comprou.
Ficou triste → comprou.
Com o tempo, o cérebro pode começar a associar consumo com recompensa.
E aquilo que começou como exceção vira rotina.
O perigo das compras parceladas
O parcelamento também pode mudar nossa percepção sobre o preço.
Um produto custa R$ 1.200.
À vista, parece caro.
Mas aparece a opção:
12 vezes de R$ 100.
De repente, a compra parece muito mais acessível.
O problema é que o nosso cérebro tende a prestar mais atenção no valor da parcela do que no compromisso total.
Uma parcela isolada parece pequena.
Várias parcelas acumuladas podem ocupar uma parte significativa da renda.
Por isso, uma pergunta útil antes de comprar é:
"Eu compraria isso se precisasse pagar o valor inteiro hoje?"
Se a resposta for não, talvez seja interessante pensar mais um pouco.
O dinheiro revela nossas prioridades
Existe uma maneira simples de descobrir o que realmente importa para uma pessoa:
observar onde o dinheiro está indo.
Se alguém diz que viajar é uma prioridade, mas nunca consegue separar dinheiro para viagens, existe uma diferença entre intenção e comportamento.
Se alguém afirma que quer estudar, mas sempre encontra dinheiro para outras coisas e nunca para um curso ou livro, talvez essa prioridade ainda não esteja refletida nas decisões.
Não precisamos gastar dinheiro com tudo aquilo que consideramos importante.
Mas nossos gastos frequentemente mostram quais coisas estão recebendo prioridade na prática.
E quando o dinheiro vira motivo de ansiedade?
Para algumas pessoas, falar sobre dinheiro provoca preocupação.
Abrir o aplicativo do banco já causa desconforto.
Ver a fatura pode ser angustiante.
Pensar no futuro financeiro parece complicado.
Nessas situações, organizar as informações pode ser um primeiro passo importante.
Não é necessário resolver tudo em um único dia.
Começar sabendo quanto entra, quanto sai e quais despesas são realmente importantes já muda a relação com os números.
Aquilo que é desconhecido costuma parecer maior do que realmente é.
Uma pequena experiência
Durante uma semana, anote absolutamente tudo o que gastar.
Não precisa mudar seus hábitos.
Não precisa cortar nada.
Apenas registre.
No final da semana, observe.
Talvez você descubra uma despesa que nem lembrava.
Talvez perceba que gasta mais nos fins de semana.
Talvez encontre um serviço que quase nunca utiliza.
Talvez descubra que determinada compra aparece repetidamente.
O objetivo não é sentir culpa.
É enxergar.
Porque é muito difícil mudar um hábito que não conseguimos identificar.
Dinheiro não é apenas matemática
Planilhas podem mostrar quanto gastamos.
Aplicativos podem organizar despesas.
Calculadoras podem fazer contas.
Mas nenhum desses recursos consegue decidir por nós o que realmente importa.
A relação com o dinheiro envolve comportamento.
Envolve impulsos.
Envolve prioridades.
Envolve medo.
Envolve desejos.
Envolve planejamento.
Por isso, melhorar a vida financeira não significa apenas aprender a fazer contas.
Também significa aprender a observar por que fazemos determinadas escolhas.
O dinheiro que sai revela uma parte da nossa história
Talvez a pergunta mais interessante não seja:
"Quanto dinheiro eu gasto?"
Mas:
"O que meus gastos estão dizendo sobre a minha vida?"
Eles podem mostrar que estamos buscando praticidade.
Que valorizamos experiências.
Que tentamos compensar momentos difíceis.
Que temos dificuldade de pensar no futuro.
Que valorizamos segurança.
Ou simplesmente que ainda não prestamos atenção suficiente aos nossos próprios hábitos.
O dinheiro é silencioso.
Mas nossos extratos contam histórias.
E, muitas vezes, basta olhar com mais atenção para perceber que cada compra representa uma pequena decisão sobre quem somos, o que valorizamos e como queremos viver.
Uma mudança começa quando o dinheiro deixa de ser apenas um número
Não é preciso transformar cada gasto em motivo de preocupação.
Também não é necessário deixar de aproveitar o presente.
O objetivo é criar consciência.
Quando entendemos nossos próprios padrões, podemos começar a escolher melhor.
Porque administrar dinheiro não é simplesmente decidir quanto gastar.
É decidir para onde queremos que nosso esforço vá.
E talvez essa seja a parte mais interessante da relação com o dinheiro:
cada real que gastamos está, de alguma forma, financiando uma escolha sobre a vida que estamos construindo.
💬 Deixe sua opinião
Gostou do artigo? Compartilhe sua opinião com outros leitores.